Tu hipoteca en Madrid, negociada con más de 15 entidades
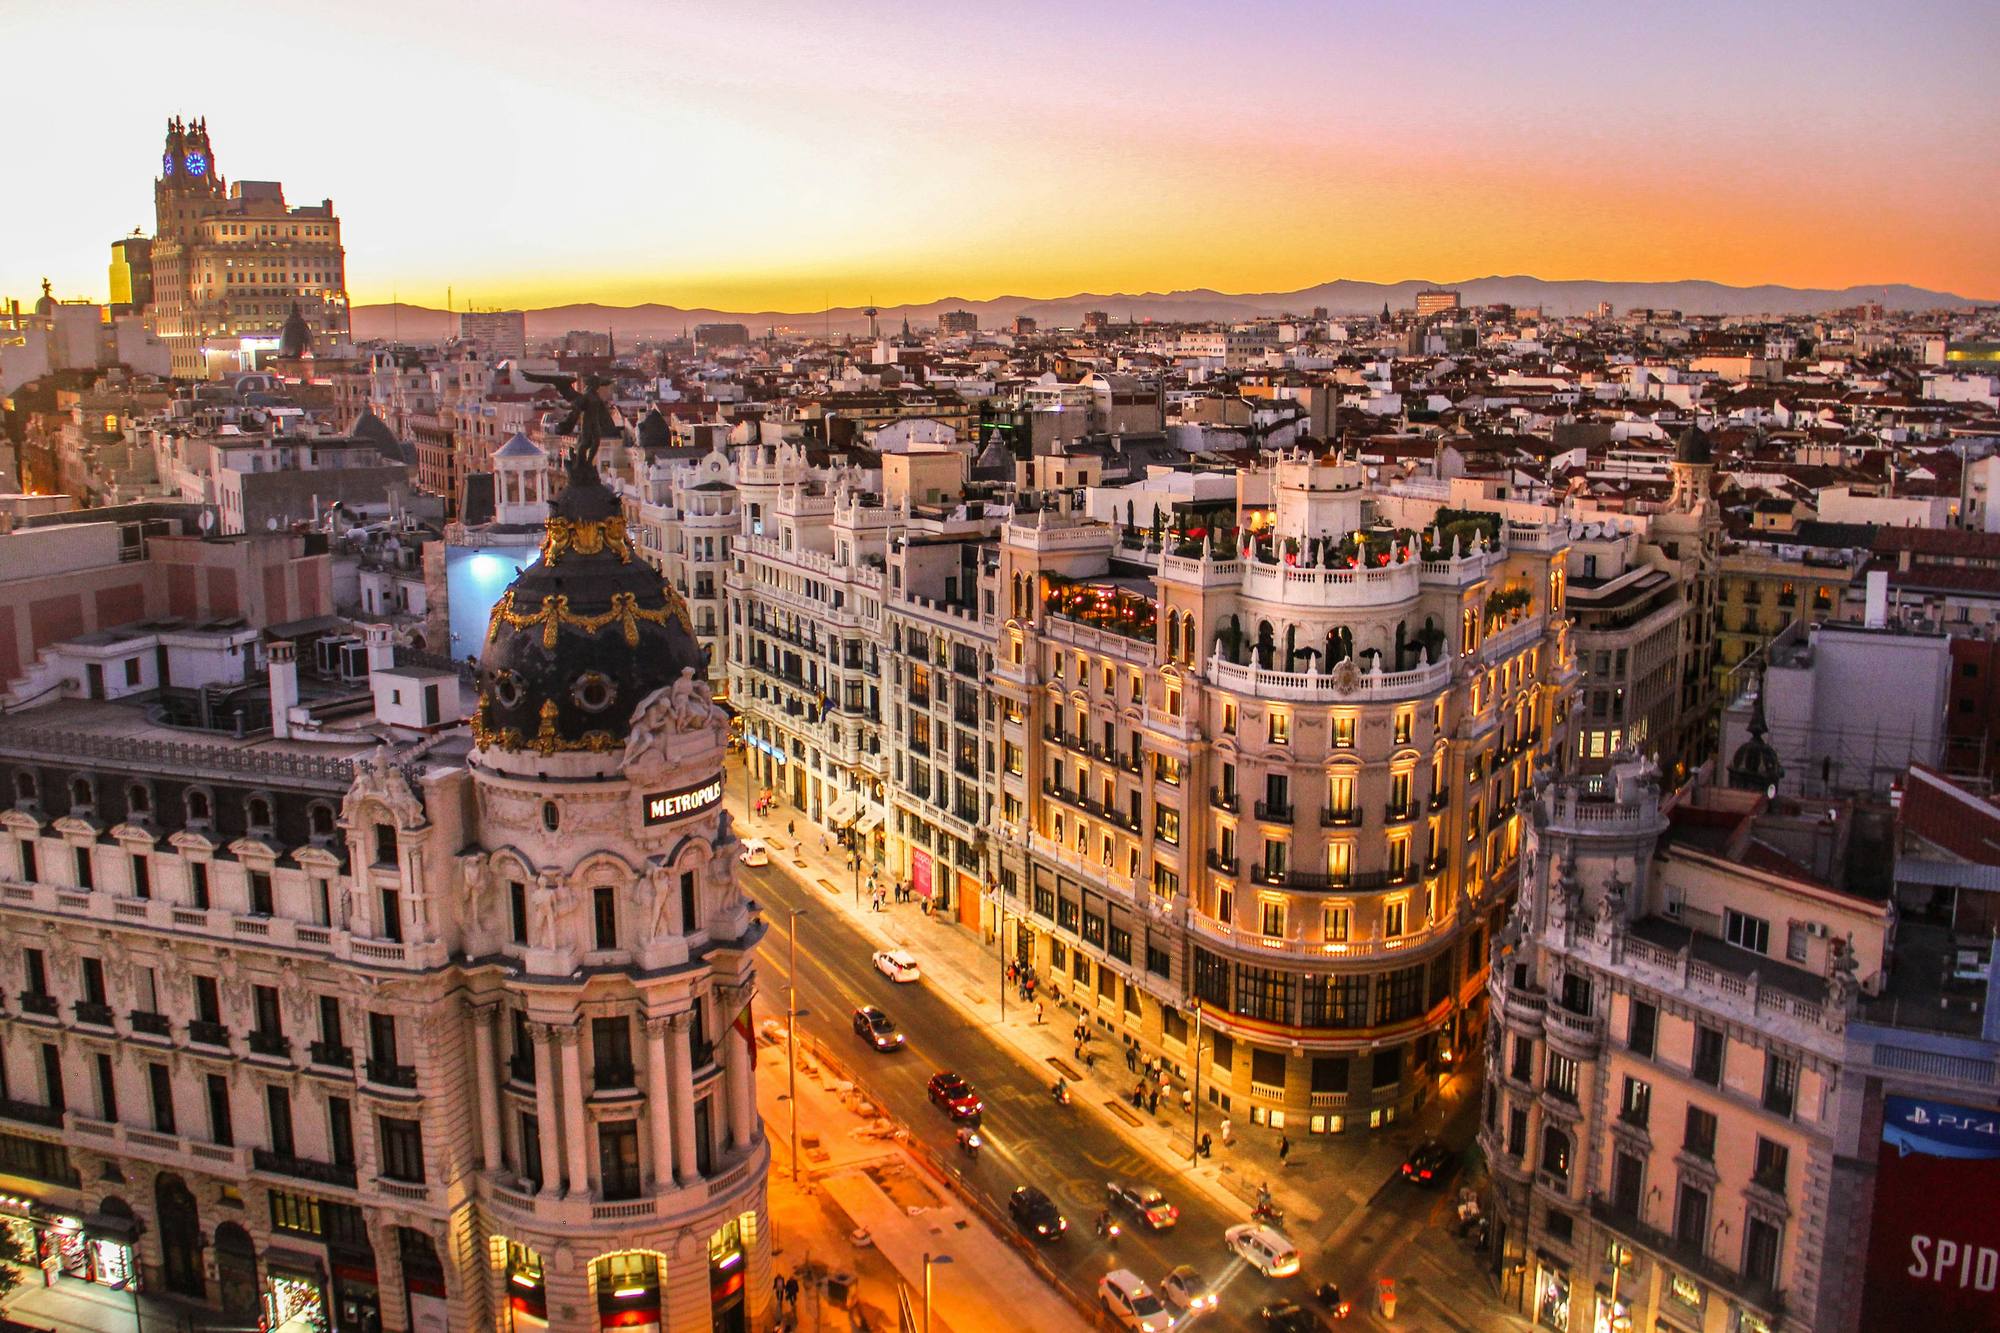
Somos de Madrid: nuestra oficina está en la calle Añastro, 9, en la zona de Arturo Soria. Desde aquí estudiamos tu compra en cualquiera de los 21 distritos o en el resto de la Comunidad, negociamos tu hipoteca con más de 15 entidades y te acompañamos hasta la notaría. Intermediarios de crédito inmobiliario inscritos en el Banco de España (E270).
Qué compras en Madrid con 300.000 €
Al precio medio de septiembre de 2026, 6.458 €/m², 300.000 € dan para unos 46 m² en la capital. Pero Madrid no es un solo mercado: con el mismo dinero tienes 28 m² en el Barrio de Salamanca o 89 m² en Villaverde.
Para una compra de 300.000 € con hipoteca del 80 % necesitas tener ahorrados 80.970 €: 60.000 € de entrada, 18.000 € de ITP y unos 2.970 € de notaría, registro, gestoría y tasación. A ese precio ya no se aplica la bonificación del ITP, que solo llega hasta 250.000 €.
Con el aval Mi Primera Vivienda de la Comunidad, el banco puede financiar el 100 % y el ahorro baja a 20.970 €: solo impuestos y gastos.
| Distrito | Precio/m² | m² con 300.000 € |
|---|---|---|
| Barrio de Salamanca | 10.865 €/m² | 28 m² |
| Chamberí | 9.159 €/m² | 33 m² |
| Centro | 7.771 €/m² | 39 m² |
| Tetuán | 6.161 €/m² | 49 m² |
| Ciudad Lineal | 5.242 €/m² | 57 m² |
| Latina | 4.045 €/m² | 74 m² |
| Carabanchel | 3.829 €/m² | 78 m² |
| Puente de Vallecas | 3.535 €/m² | 85 m² |
| Villaverde | 3.365 €/m² | 89 m² |
Precios de oferta de idealista, septiembre de 2026. Superficie aproximada sin contar impuestos ni gastos.
Impuestos al comprar en Madrid
ITP general de Comunidad de Madrid para vivienda usada: 6 %. En obra nueva pagas IVA del 10% y AJD del 0,75%.
- Vivienda habitual de hasta 250.000 €, con la bonificación del 10 % de la Comunidad de Madrid: 5,4 %
- Familia numerosa · vivienda habitual: 4 %
Tienes todas las comunidades en nuestra guía del ITP por comunidad autónoma.
Por qué en Madrid casi siempre hace falta más del 80 %
Con una hipoteca estándar, comprar un piso medio de 80 m² en la capital exige tener ahorrados unos 137.000 €. Por eso en Madrid trabajamos sobre todo con tres vías: el aval Mi Primera Vivienda de la Comunidad, el aval ICO para menores de 35 años y familias con hijos, y la financiación del 90 % que negociamos con varias entidades para perfiles solventes.
Antes de que pagues la tasación, un arquitecto de una tasadora homologada nos da gratis un valor orientativo. Si el piso no va a tasar, lo sabes antes de gastar.
Qué está pasando con la vivienda en Madrid
Madrid sigue entre las capitales más caras de España, pero el precio de oferta bajó un 1,8 % en el tercer trimestre. Ese freno abre margen para negociar el precio con el vendedor.
Fuente: idealista, informe de precios de septiembre de 2026 (tercer trimestre), precios de oferta.
Cuánto cuesta comprar en cada zona de Madrid
El metro cuadrado del Barrio de Salamanca (10.865 €) triplica el de Villaverde (3.365 €). En euros, eso significa que el mismo piso de 80 m² puede pedirte 73.000 € o 229.000 € de ahorro. Así queda cada distrito con una hipoteca estándar del 80 %.
| Zona | Precio/m² | Vivienda de 80 m² | Ahorro necesario |
|---|---|---|---|
| Zonas más caras | |||
| Barrio de Salamanca | 10.865 €/m² | 869.200 € | 228.962 € |
| Chamberí | 9.159 €/m² | 732.720 € | 193.477 € |
| Retiro | 8.515 €/m² | 681.200 € | 180.082 € |
| Chamartín | 8.127 €/m² | 650.160 € | 172.012 € |
| Centro | 7.771 €/m² | 621.680 € | 164.607 € |
| Zonas más asequibles | |||
| Villaverde | 3.365 €/m² | 269.200 € | 72.962 € |
| Puente de Vallecas | 3.535 €/m² | 282.800 € | 76.498 € |
| Usera | 3.628 €/m² | 290.240 € | 78.432 € |
| Carabanchel | 3.829 €/m² | 306.320 € | 82.613 € |
| Villa de Vallecas | 3.852 €/m² | 308.160 € | 83.092 € |
Precios de oferta de idealista, septiembre de 2026. Ahorro necesario: 20 % de entrada, ITP general de Comunidad de Madrid: 6 %, y unos 2.970 € de notaría, registro, gestoría y tasación. Con financiación por encima del 80 % el ahorro baja: lo calculamos con tu perfil en el estudio gratuito.
¿Te compensa comprar fuera de Madrid capital?
Muchos de nuestros clientes empiezan buscando en la capital y acaban comprando en el sur o el este de la Comunidad. La diferencia de precio es grande y, por debajo de 250.000 €, además pagas menos ITP: un 5,4 % en lugar del 6 % si es tu vivienda habitual.
| Municipio | Precio/m² | Vivienda de 80 m² | ITP | Ahorro necesario |
|---|---|---|---|---|
| Madrid capital (media) | 6.458 €/m² | 516.640 € | 6 % | 137.296 € |
| Pozuelo de Alarcón | 4.964 €/m² | 397.120 € | 6 % | 106.221 € |
| Majadahonda | 4.868 €/m² | 389.440 € | 6 % | 104.224 € |
| Boadilla del Monte | 4.384 €/m² | 350.720 € | 6 % | 94.157 € |
| San Sebastián de los Reyes | 4.170 €/m² | 333.600 € | 6 % | 89.706 € |
| Alcobendas | 4.111 €/m² | 328.880 € | 6 % | 88.479 € |
| Las Rozas | 4.026 €/m² | 322.080 € | 6 % | 86.711 € |
| Alcorcón | 3.537 €/m² | 282.960 € | 6 % | 76.540 € |
| Getafe | 3.335 €/m² | 266.800 € | 6 % | 72.338 € |
| Rivas-Vaciamadrid | 3.310 €/m² | 264.800 € | 6 % | 71.818 € |
| Coslada | 3.281 €/m² | 262.480 € | 6 % | 71.215 € |
| Leganés | 3.234 €/m² | 258.720 € | 6 % | 70.237 € |
| Torrejón de Ardoz | 3.119 €/m² | 249.520 € | 5,4 % | 66.348 € |
| Móstoles | 3.047 €/m² | 243.760 € | 5,4 % | 64.885 € |
| Alcalá de Henares | 3.014 €/m² | 241.120 € | 5,4 % | 64.214 € |
| Pinto | 2.930 €/m² | 234.400 € | 5,4 % | 62.508 € |
| Fuenlabrada | 2.887 €/m² | 230.960 € | 5,4 % | 61.634 € |
| Parla | 2.457 €/m² | 196.560 € | 5,4 % | 52.896 € |
Precios de oferta de idealista, septiembre de 2026. Ahorro necesario con hipoteca del 80 %: 20 % de entrada, ITP y unos 2.970 € de gastos. El 5,4 % se aplica a vivienda habitual de hasta 250.000 € con la bonificación del 10 % de la Comunidad de Madrid.
Sur y este: hasta 84.000 € menos de ahorro
En Parla, un piso de 80 m² pide unos 52.900 € de ahorro frente a los 137.300 € de la media de la capital. En Getafe, Leganés o Alcorcón el ahorro ronda los 70.000 a 77.000 €, con buena conexión en Cercanías y Metrosur.
Los avales también funcionan fuera de la capital
Mi Primera Vivienda se aplica en cualquier municipio de la Comunidad, siempre que la vivienda no supere 425.000 €. Combinado con el ITP del 5,4 %, comprar en el área metropolitana puede dejar el ahorro necesario por debajo de 20.000 €.
Ayudas, avales e impuestos para comprar en Madrid
Mi Primera Vivienda
La Comunidad de Madrid avala la parte del préstamo que supera el 80 %, de modo que el banco puede financiar hasta el 100 % del precio. Está abierto a compradores de hasta 50 años y a viviendas de hasta 425.000 €, que debes usar como residencia habitual al menos cinco años. Trabaja con nueve entidades, entre ellas Santander, CaixaBank, Ibercaja, Kutxabank, Abanca, Unicaja, ING y Sabadell.
Además, en toda España sigue el aval ICO para menores de 35 años y familias con hijos menores, prorrogado hasta el 31 de diciembre de 2027 (patrimonio de hasta 150.000 € y límite de ingresos según la comunidad).
Tu ahorro real con el precio medio de Madrid
Un piso medio de 80 m² en la capital cuesta 516.640 €. Con hipoteca del 80 % tendrías que aportar 103.328 € de entrada, 30.998 € de ITP y unos 2.970 € de gastos: 137.296 €. Es la cifra que más frena a quien compra en Madrid, y la razón por la que casi todas nuestras operaciones en la capital usan algún aval.
Aquí no hay un ITP más bajo por edad como en otras comunidades. La rebaja de Madrid depende del precio: vivienda habitual de hasta 250.000 € al 5,4 %, y familias numerosas al 4 %.
- ¿Compras en el área metropolitana? Mira la tabla de municipios de esta página.
- En la primera reunión calculamos qué aval te encaja y cuánto ahorro necesitas de verdad.
Mi Primera Vivienda y aval ICO según las condiciones publicadas a octubre de 2026. Confirmamos que siguen vigentes antes de empezar tu operación.
Tu asesor hipotecario en Madrid, en Arturo Soria o por videollamada
Primera reunión
Ven a la calle Añastro, 9 o hazlo por videollamada. En 30 minutos sabes cuánto puedes financiar, con qué aval y cuánto ahorro necesitas.
Tasación sin sorpresas
Antes de que pagues nada, un arquitecto de una tasadora homologada nos da un valor orientativo. Después coordinamos la tasación oficial.
Negociación con los bancos
Presentamos tu expediente a varias entidades a la vez, a sus departamentos de riesgos, y comparamos las ofertas por escrito contigo.
Firma en notaría
Te acompañamos el día de la firma, en Madrid capital o en el municipio de la Comunidad donde compres.
Más información: financiación de vivienda, hipoteca al 100%, hipoteca sin nómina y mejorar tu hipoteca.
Familias que ya han comprado con nosotros
«Inmejorable! Personas serias, cercanas y eficientes. Gracias a ellos tenemos casa, y lo consiguieron en tiempo récord. Si volvemos a hacer una compra, sin duda, volveremos. Merece la pena por la tranquilidad y la confianza que ofrecen.»
«Javier y todo su equipo son unos verdaderos profesionales. La atención, búsqueda de alternativas, y resolución ha sido impecable en todos los sentidos!! Hemos quedado muy muy satisfechos. 100% recomendable»
«Excelente asesoramiento por parte de Jacobo. Nos ha gestionado la hipoteca de manera clara, rápida y eficaz. Muy contentos por nuestra parte!»
Preguntas sobre hipotecas en Madrid
Si tu caso es distinto, te lo resolvemos en una llamada de 30 minutos, sin compromiso.
¿Puedo ir a vuestra oficina en Madrid?
Sí. Estamos en la calle Añastro, 9, en la zona de Arturo Soria. Puedes venir con cita o hacerlo todo por videollamada y firmar después en la notaría que elijas.
¿Cuánto ITP pago al comprar una vivienda usada en Madrid?
El tipo general es el 6 %. Si va a ser tu vivienda habitual y cuesta hasta 250.000 €, la Comunidad bonifica un 10 % y pagas el 5,4 %: en un piso de 250.000 €, 13.500 € en lugar de 15.000 €. Las familias numerosas pagan el 4 %.
¿Se puede financiar el 100 % de una vivienda en Madrid?
Sí, sobre todo con el aval Mi Primera Vivienda (viviendas de hasta 425.000 € y compradores de hasta 50 años) o con el aval ICO si tienes hasta 35 años. Sin aval, lo habitual es el 80 % y, para perfiles solventes, hasta el 90 %. Siempre sujeto a la aprobación de la entidad.
¿Es mejor comprar en Madrid capital o en el área metropolitana?
Depende de tu ahorro y de dónde trabajes. En Getafe un piso de 80 m² cuesta unos 266.800 €, frente a 516.640 € de media en la capital. En Parla, unos 196.560 €, y además entra en el ITP del 5,4 %. Tienes la comparativa completa en esta página.
¿Está bajando el precio de la vivienda en Madrid?
En el tercer trimestre de 2026 el precio de oferta de la vivienda usada bajó un 1,8 % en Madrid, aunque en un año sigue un 2,4 % por encima. Es un freno, no una caída generalizada: hay más margen para negociar, pero conviene tener la financiación preparada antes de hacer una oferta.
¿Sale más a cuenta comprar o alquilar en Madrid?
Con los precios medios actuales, alquilar una vivienda de unos 46 m² en Madrid cuesta alrededor de 1.080 € al mes. La diferencia está en el ahorro inicial: en el estudio gratuito calculamos cuánto necesitas de verdad y cómo reducirlo.
¿Cuáles son las zonas más asequibles para comprar en Madrid?
Según los precios de idealista de septiembre de 2026, las zonas más económicas de Madrid son Villaverde (3.365 €/m²), Puente de Vallecas (3.535 €/m²), Usera (3.628 €/m²). Las más caras son Barrio de Salamanca y Chamberí, por encima de 9.159 €/m².
¿Hay ayudas para comprar vivienda en Madrid si soy joven?
Sí. En Comunidad de Madrid puedes optar al programa «Mi Primera Vivienda» y, además, al aval ICO estatal para menores de 35 años y familias con hijos menores. Con estos avales el banco puede financiar más del 80 % del precio. En el estudio gratuito revisamos si cumples los requisitos.
¿Cuánto dinero necesito ahorrar para comprar un piso en Madrid?
Con el precio medio actual (6.458 €/m²), una vivienda de 80 m² cuesta unos 516.640 €. Con una hipoteca del 80 % necesitas alrededor de 137.296 € entre entrada, ITP y gastos. Si accedes a financiación del 90 % o del 100 %, esa cifra baja mucho.
¿Cuánto cuesta vuestro servicio?
La primera reunión, en la oficina o por videollamada, es gratuita. Si seguimos adelante, los honorarios se fijan por escrito en la nota de encargo, con un máximo de 4.000 €, y solo se devengan cuando la entidad emite la oferta vinculante en las condiciones pactadas.