El tercer trimestre de 2026 deja una fotografía con dos lecturas. En términos anuales, la vivienda sigue encareciéndose con fuerza en toda España; sin embargo, en los últimos tres meses aparecen las primeras señales de enfriamiento: el precio de oferta se estanca, algunas comunidades registran descensos y el alquiler baja en el trimestre (−0,4 % frente a junio) por primera vez desde 2021, aunque en tasa anual sigue subiendo un 5,6 %. A ello se suma un euríbor que ha vuelto a subir y que encarece las hipotecas variables en su revisión.
En CreditHome elaboramos cada trimestre este informe con los datos más relevantes del mercado nacional, contrastados entre varias fuentes, para que tomes tus decisiones de compra y financiación con la mejor información posible.
El trimestre en cinco datos
- +11,8 %: subida anual del precio de la vivienda usada, hasta 2.930 €/m² (idealista).
- +0,1 %: variación trimestral del precio de oferta en España, prácticamente plano (Fotocasa).
- −0,4 %: primera caída trimestral del alquiler desde 2021, con una renta media de 15,1 €/m² al mes (idealista).
- 3,247 %: euríbor medio de septiembre, más de un punto por encima del de hace un año.
- 180.785 €: importe medio de las hipotecas firmadas en julio, un 10,9 % más que hace un año (INE).
Precio de la vivienda: sube en el año, pero pierde impulso
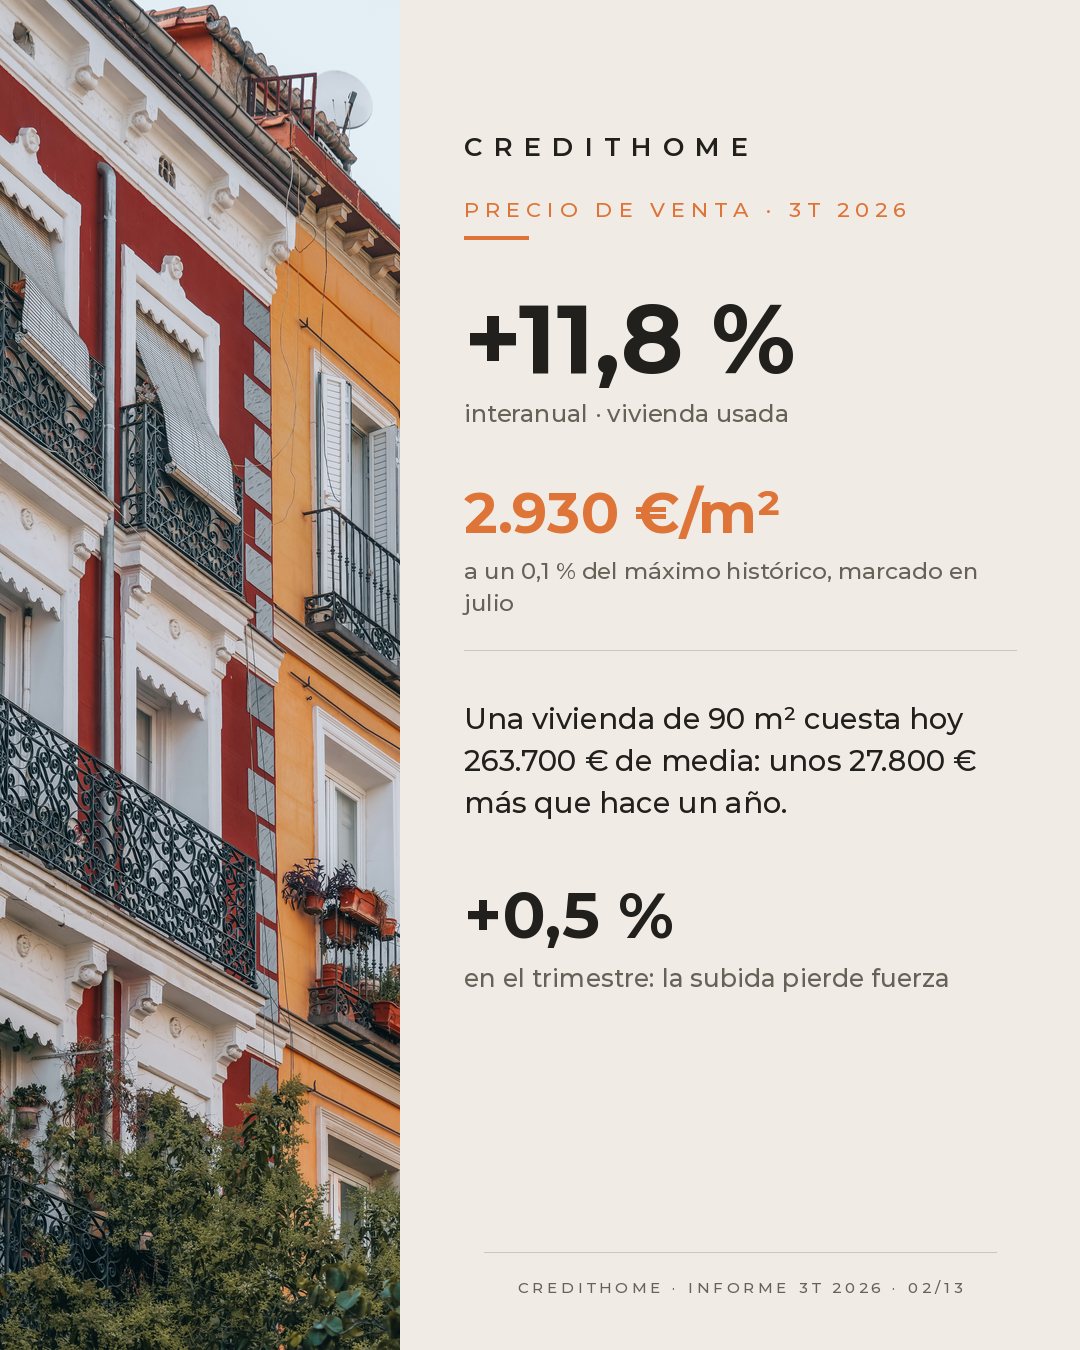
Según idealista, el precio de la vivienda usada se situó al cierre de septiembre en 2.930 €/m², un 11,8 % más que hace un año y a solo un 0,1 % del máximo histórico marcado en julio. Traducido a una vivienda tipo de 90 m², el precio medio ronda los 263.700 €, unos 27.800 € más que hace doce meses.
El resto de indicadores apuntan en la misma dirección en tasa anual: Fotocasa eleva la subida al 13,8 %, Tinsa al 14,7 % y el Índice de Precios de Vivienda del INE, cuyo último dato corresponde al segundo trimestre, al 12,2 %. La novedad está en el corto plazo: en el trimestre, idealista solo registra un avance del 0,5 % y Fotocasa, del 0,1 %.
Por comunidades, las mayores subidas anuales corresponden a Castilla-La Mancha (+15,5 %), Cantabria (+14,6 %) y la Región de Murcia (+13,9 %), mientras que los mercados más caros moderan su ritmo: Baleares (+4,1 %), Canarias (+6,3 %), La Rioja (+6,5 %) y Madrid (+6,9 %).
Primeros frenazos: dónde ha bajado el precio
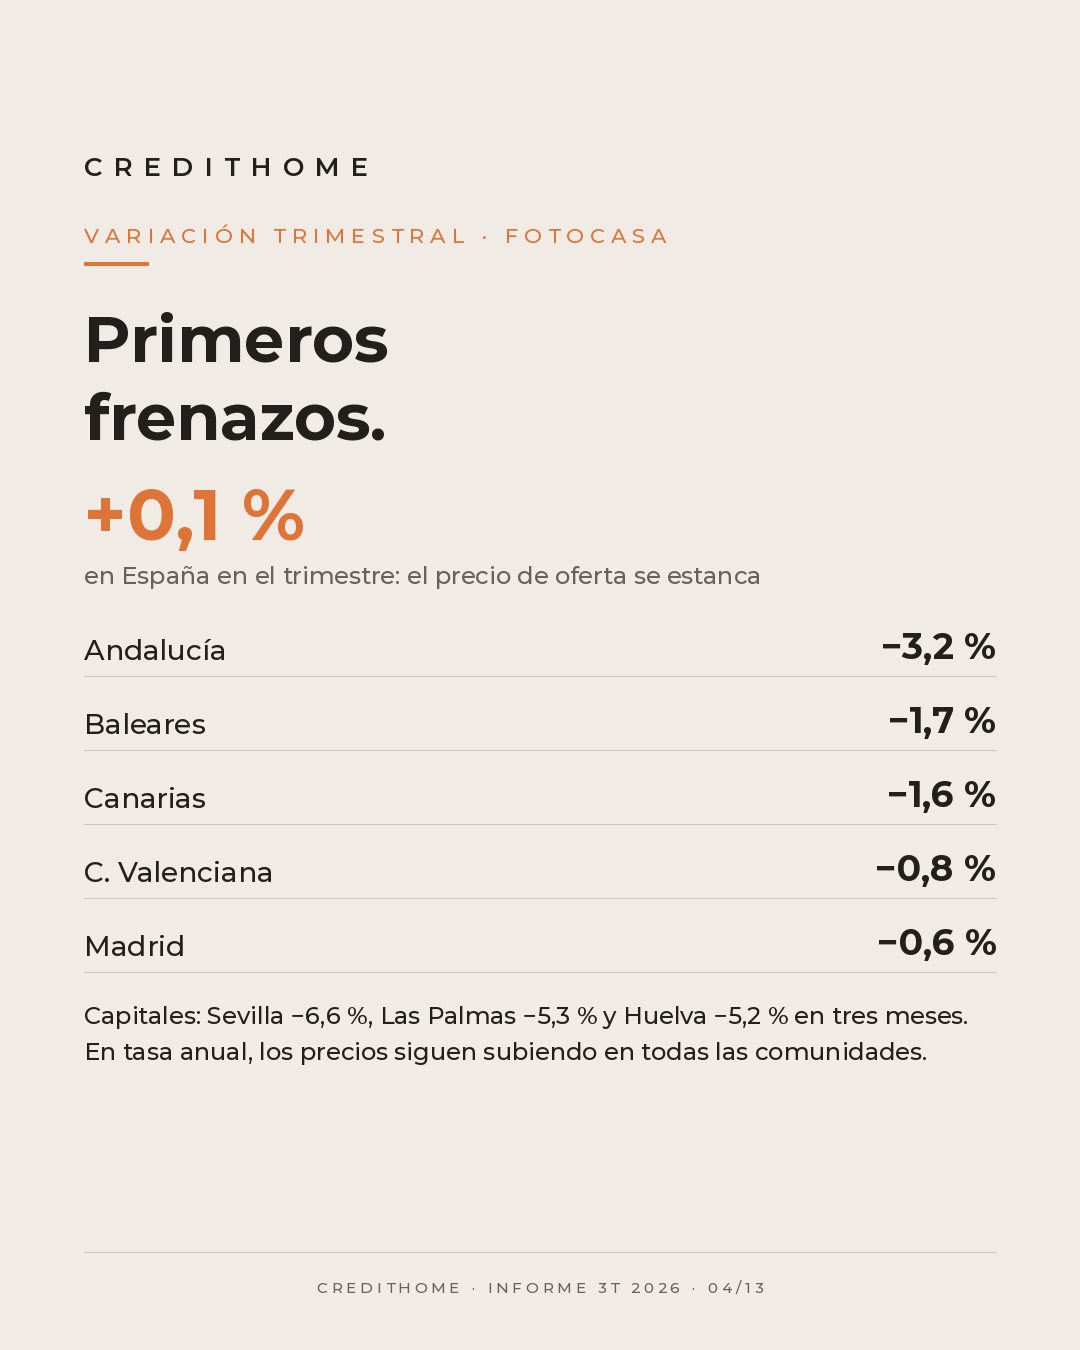
Los precios de oferta de Fotocasa muestran descensos trimestrales en cinco comunidades: Andalucía (−3,2 %), Baleares (−1,7 %), Canarias (−1,6 %), la Comunitat Valenciana (−0,8 %) y Madrid (−0,6 %). Entre las capitales, las mayores caídas en tres meses se dan en Sevilla (−6,6 %), Las Palmas de Gran Canaria (−5,3 %) y Huelva (−5,2 %).
Conviene interpretar estos datos con prudencia: se trata de variaciones trimestrales de precios de oferta y, en tasa anual, los precios siguen subiendo en todas las comunidades. Más que un cambio de ciclo, apuntan a una estabilización tras meses de subidas muy intensas.
Dónde es más caro comprar
| Capital | Precio (€/m²) | Variación anual |
|---|---|---|
| San Sebastián | 6.726 | +3,4 % |
| Madrid | 6.458 | +2,4 % |
| Palma | 5.513 | +3,6 % |
| Barcelona | 5.462 | +5,8 % |
| Bilbao | 4.180 | +7,9 % |
Por comunidades, Baleares (5.593 €/m²) y Madrid (5.065 €/m²) siguen a la cabeza, seguidas de Euskadi (3.805 €/m²) y Canarias (3.349 €/m²). En el extremo opuesto se encuentran Extremadura (1.049 €/m²), Castilla-La Mancha (1.157 €/m²) y Castilla y León (1.386 €/m²). En septiembre, 11 de las 52 capitales de provincia marcaron máximos de precio.
Alquiler: primera caída trimestral desde 2021
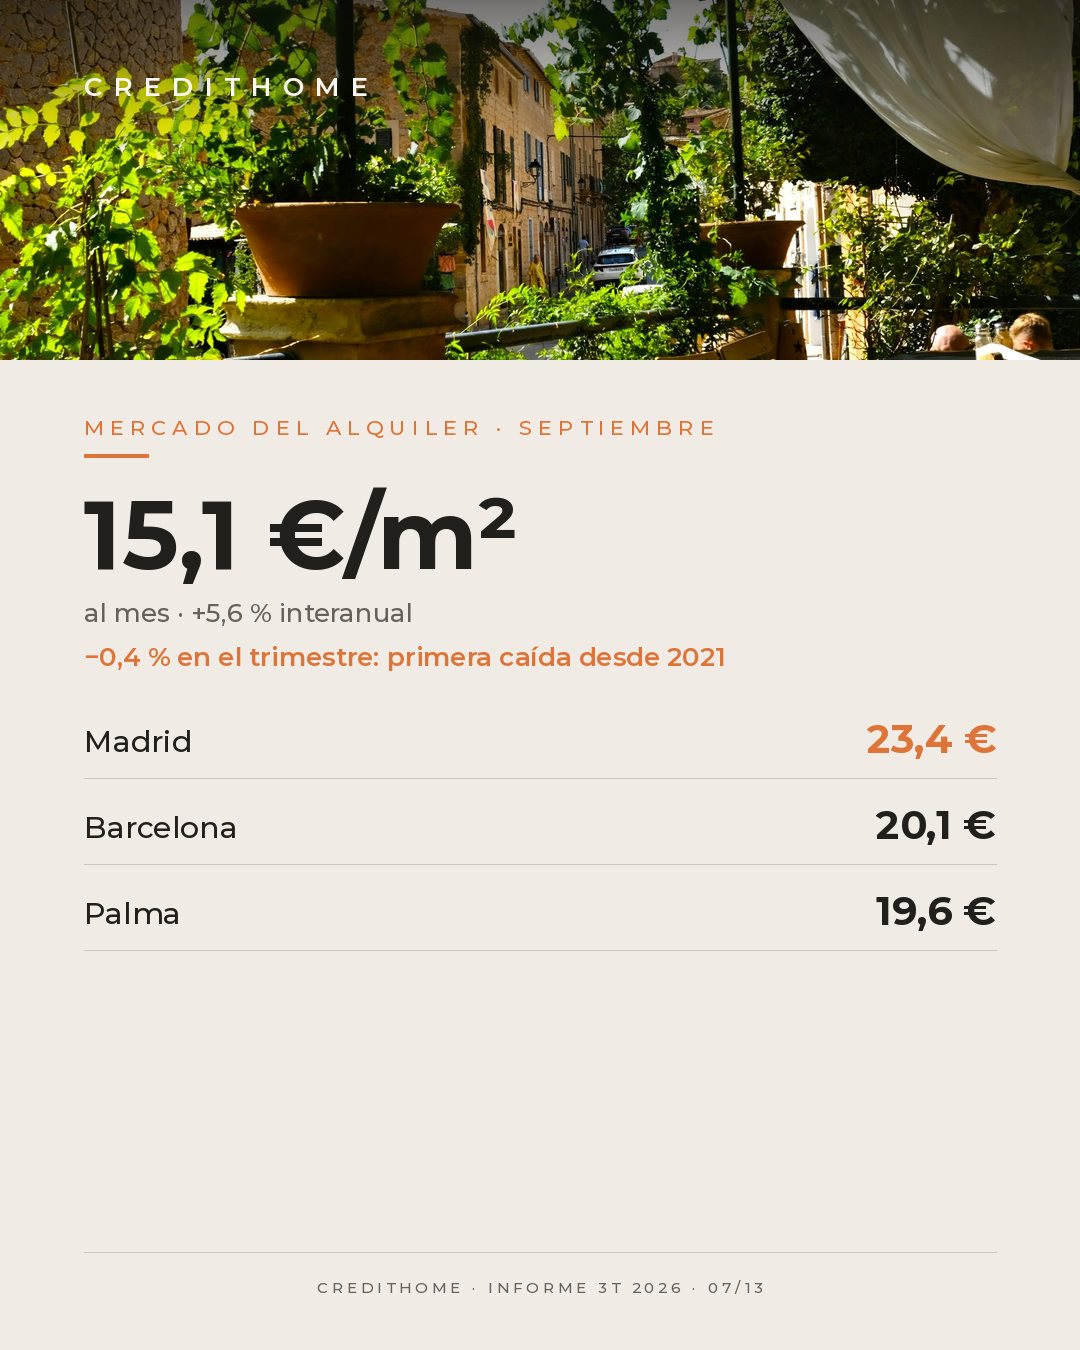
La renta media se situó en septiembre en 15,1 €/m² al mes, un 5,6 % más que hace un año, pero un 0,4 % menos que en junio: es el primer descenso trimestral desde 2021. Madrid (23,4 €/m²), Barcelona (20,1 €/m²) y Palma (19,6 €/m²) siguen siendo las capitales más caras, aunque con comportamientos muy distintos: Palma sube un 7,3 % en el año, mientras que Barcelona (−0,8 %), San Sebastián (−2,5 %) y Bilbao (−0,3 %) ya registran descensos interanuales.
Euríbor y financiación: las hipotecas variables se encarecen
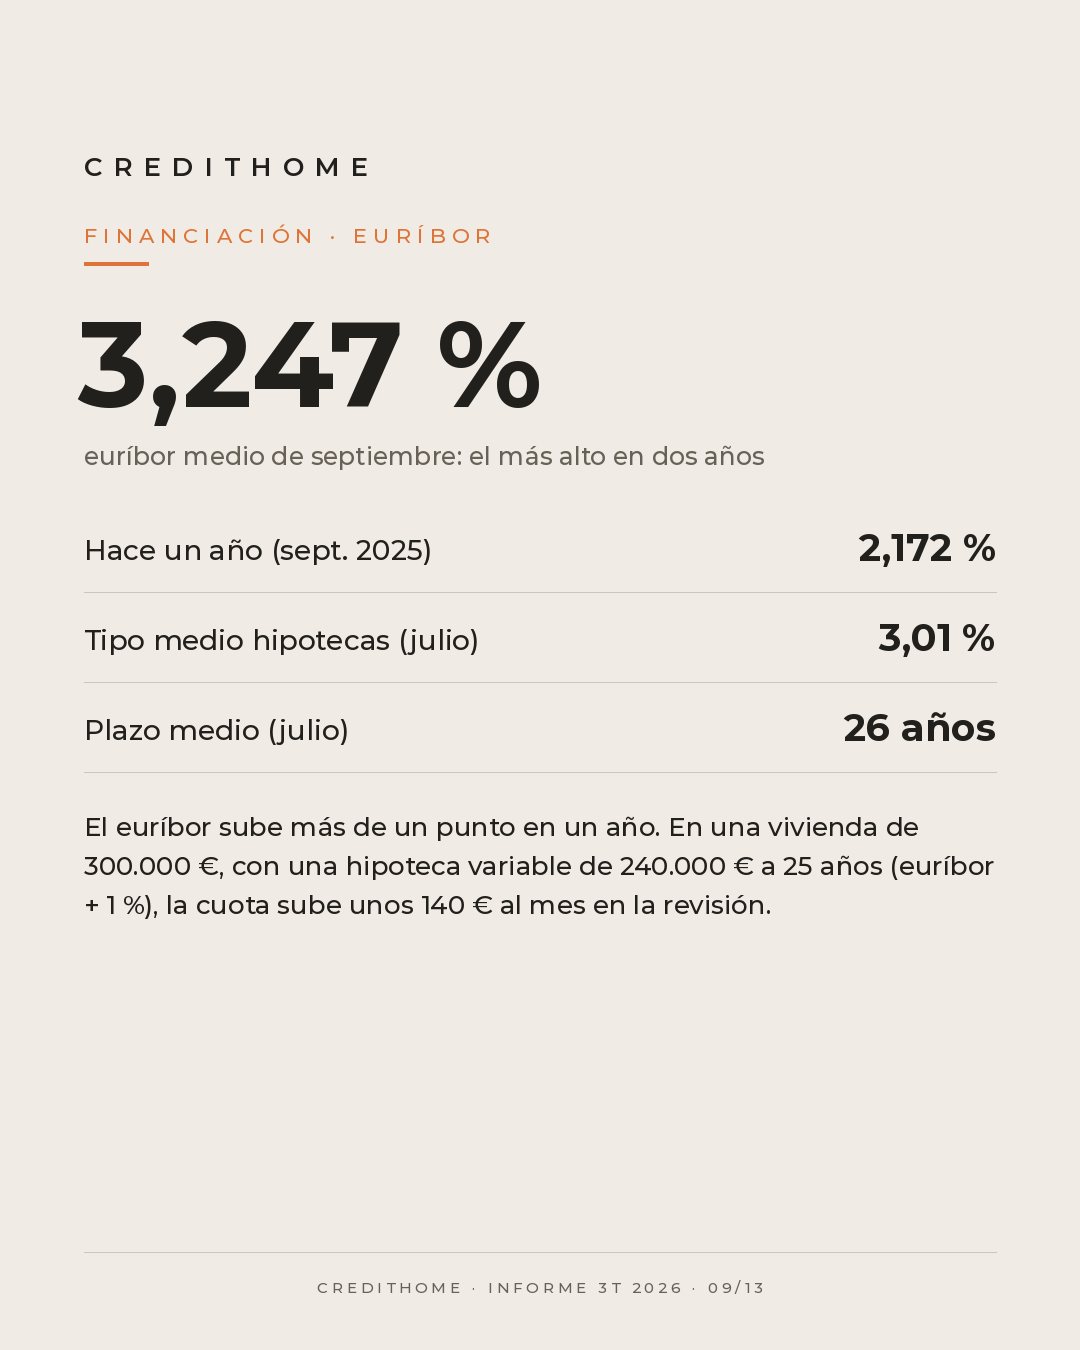
El euríbor cerró septiembre con una media del 3,247 %, su nivel más alto en dos años y más de un punto por encima del 2,172 % de septiembre de 2025. Para quien tiene una hipoteca variable, el efecto en la revisión es inmediato.
Ejemplo: en una vivienda de 300.000 €, con una hipoteca variable de 240.000 € (el 80 % del precio) a 25 años y un diferencial del 1 %, la cuota pasa de unos 1.160 € a unos 1.300 € al mes tras la revisión anual: alrededor de 140 € más cada mes.
Las nuevas operaciones ya lo reflejan: según el INE, el tipo medio de las hipotecas sobre vivienda firmadas en julio fue del 3,01 %, con un plazo medio de 26 años, y el 62,3 % se contrató a tipo fijo.
Compraventas e hipotecas: menos operaciones, pero más grandes
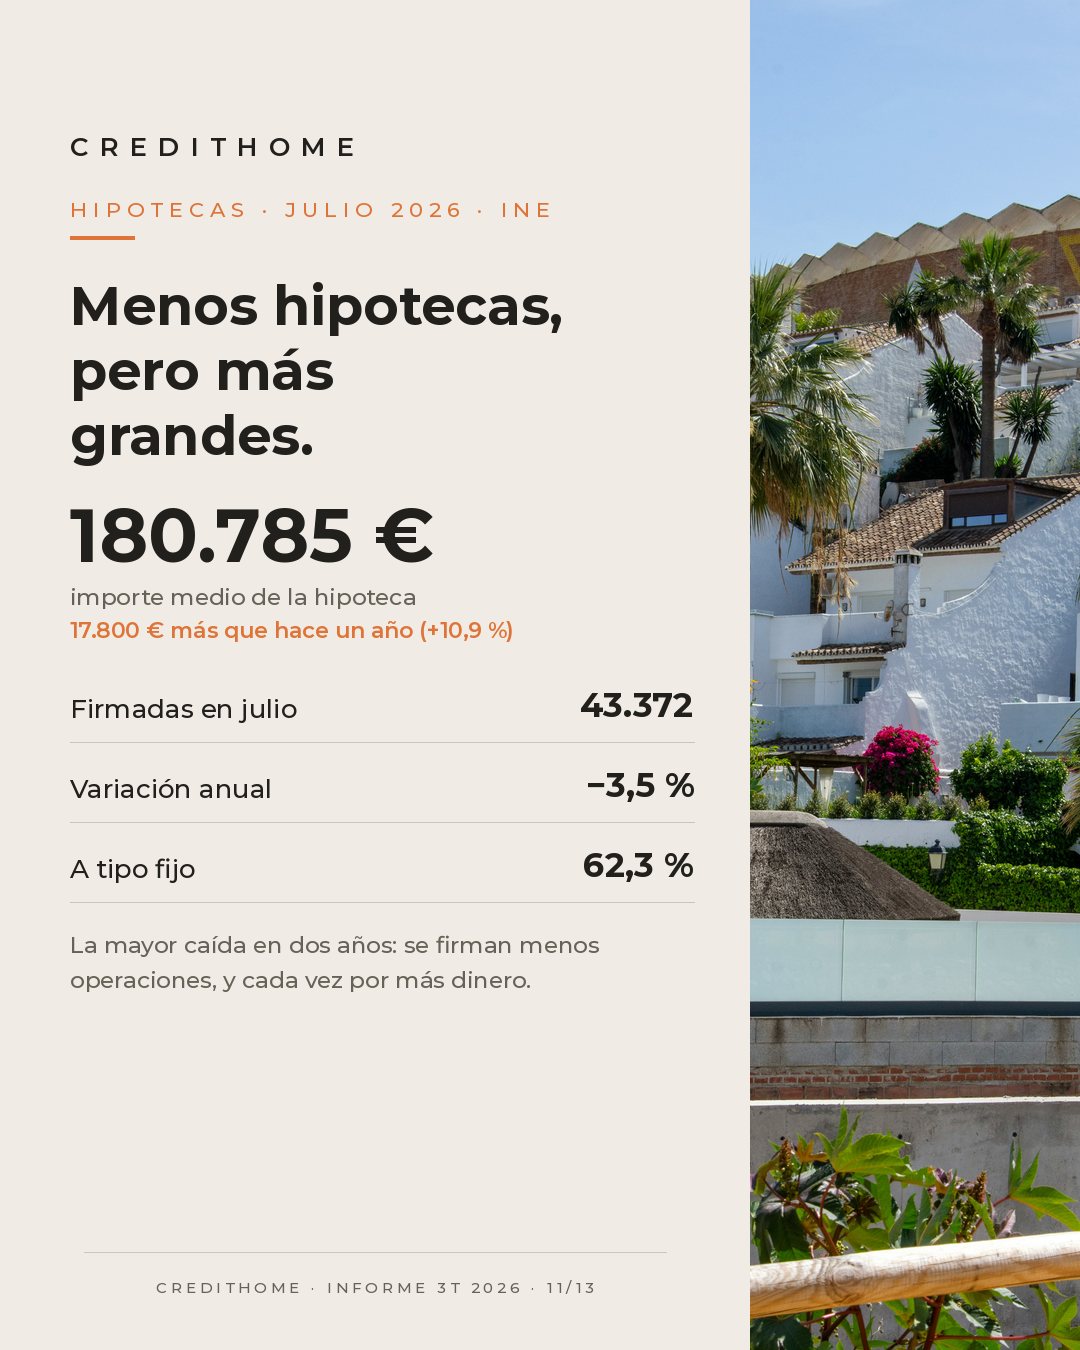
En julio se firmaron 43.372 hipotecas sobre vivienda, un 3,5 % menos que un año antes y la mayor caída en dos años. El importe medio, en cambio, siguió creciendo hasta los 180.785 €, unos 17.800 € más que hace un año (+10,9 %): se firman menos operaciones, y cada una por más dinero.
Los datos de agosto de los Registradores apuntan a una estabilización: 48.674 compraventas de vivienda (+1,3 %), el segundo dato positivo del año, y 33.649 hipotecas para compra de vivienda (+1,6 %). Por comunidades, Cataluña (+7,1 %) y la Comunitat Valenciana (+2,2 %) crecen, mientras que Andalucía (−0,5 %) y Madrid (−2,6 %) retroceden ligeramente.
Qué significa todo esto si vas a comprar vivienda
- Más margen de negociación. Con el precio de oferta estancado y descensos en algunas zonas, el comprador recupera capacidad para negociar el precio.
- El tipo de interés vuelve a importar. Con el euríbor al alza, elegir bien entre fijo, variable o mixto, y negociar el diferencial, puede suponer miles de euros a lo largo del préstamo.
- La entrada sigue siendo la gran barrera. La banca tradicional financia el 80 % del valor: en una vivienda de 300.000 €, exige aportar 60.000 € de entrada, además de los gastos de compraventa. Con nosotros, la entrada parte del 10 %.
En CreditHome tenemos acuerdos con las principales entidades bancarias del país y, gracias a nuestro volumen de gestión, obtenemos mejores tipos y una reducción en las vinculaciones. Preparamos tu perfil, negociamos las condiciones y te acompañamos hasta la firma.
¿Vas a comprar o revisar tu hipoteca?
Estudiamos tu caso sin coste, te decimos cuánto necesitas realmente para la entrada y los gastos y negociamos por ti con las entidades.
Reserva tu estudio gratuito →Preguntas frecuentes
¿Está bajando el precio de la vivienda en España?
En tasa anual, no: todas las fuentes registran subidas de entre el 11 % y el 15 %. En el último trimestre, sin embargo, el precio de oferta se ha estancado y ha bajado en algunas comunidades, como Andalucía, Baleares, Canarias, la Comunitat Valenciana y Madrid.
¿Cuánto sube mi hipoteca variable con el euríbor de septiembre?
Depende del capital pendiente, el plazo y el diferencial. Como referencia, una hipoteca de 240.000 € a 25 años con euríbor + 1 % sube unos 140 € al mes respecto a la revisión de hace un año.
¿Es buen momento para comprar vivienda?
La estabilización de precios da más margen para negociar, pero el coste de la financiación ha subido. La clave es estudiar cada caso: cuánta entrada necesitas, qué tipo de interés te conviene y qué condiciones puedes conseguir. Lo analizamos contigo sin compromiso.
Fuentes: idealista (informes de precios de venta y alquiler, septiembre de 2026), Fotocasa (índice inmobiliario, tercer trimestre de 2026), Tinsa (IMIE Mercados Locales, tercer trimestre de 2026), INE (Estadística de Hipotecas, julio de 2026; Índice de Precios de Vivienda, segundo trimestre de 2026), Colegio de Registradores (agosto de 2026) y media mensual del euríbor de septiembre de 2026. Las cifras de ejemplo son orientativas y no constituyen una oferta vinculante; toda operación está sujeta a estudio y aprobación de la entidad.