El mayor problema social de la España de hoy: el acceso a la vivienda
Y cómo CreditHome puede formar parte de la solución para tu plantilla.
La mitad de los españoles de 25 a 44 años necesita ayuda familiar para acceder a una vivienda. La barrera es la entrada, no la cuota.
Un asesor para cada empleado: diagnóstico, mejores condiciones y más financiación según perfil, y gestión completa hasta la notaría.
Sin coste ni carga de gestión para RRHH. Y sin riesgo para el empleado: si no conseguimos las condiciones pactadas, no cobramos.
No es un problema de sueldo. Es un problema de entrada.
de los españoles de 25 a 44 años
ha necesitado ayuda económica de su familia o de su entorno para poder acceder a una vivienda, en compra o en alquiler.
Sí es asumible
Con una nómina de 2.000 € netos al mes, un empleado puede afrontar una cuota de unos 650 €/mes: una hipoteca de 168.000 € (el 80% de 210.000 €) a 30 años al 2,3% fijo, el 32% de sus ingresos.
Es la barrera real
Para una vivienda de 210.000 € hacen falta unos 63.000 €: el 20% de entrada (42.000 €) más un 10% de impuestos y gastos (21.000 €). Dinero que una hipoteca estándar no financia.
en donaciones familiares para vivienda desde 2013
edad media de quien recibe estas donaciones
Fuentes: Encuesta OCU (jul. 2026) · Informe Mercado Inmobiliario 2026, OBS Business School · Observatorio de Emancipación 2025, Consejo de la Juventud de España (publicado en mayo de 2026).
Esto ya no es solo un problema personal. Es un problema de empresa.
empleados sienten que su empresa se preocupa de verdad por su bienestar financiero
de los empleados europeos declara sufrir estrés financiero de forma habitual
Fuente: SD Worx, Payroll & People Insights, 2025.
Una consultora financiera de referencia
Estudiamos cada caso de forma especializada, con nuestro propio equipo, y diseñamos un traje a medida según la necesidad real del cliente: acompañamiento, asesoramiento y gestión durante todo el proceso, de principio a fin.
Grupo Credithome & Asirahome
Financiación, compraventa, herencias y reformas bajo un mismo techo, dentro del Grupo Asira Capital.
+15 entidades bancarias
Acuerdos de colaboración formalizados y probados, con departamentos especializados por perfil: banca privada y clientes no residentes.
Acompañamiento legal
Abogados en plantilla dan soporte legal en la parte contractual: tanto en la compraventa como en la firma del préstamo hipotecario.
Tecnología propia
Gestión de leads automatizada: cada empleado agenda directamente su cita con un asesor personalizado, sin esperas.
Respaldo institucional
Intermediario de crédito inmobiliario de alta en el Banco de España (nº E270), con la máxima autorización LCCI y seguro de responsabilidad civil profesional en vigor.
Multi-banca real
Acuerdos de colaboración formalizados con la mayoría de entidades bancarias a nivel nacional; no dependemos de un único banco.
Equipo propio
Abogados y economistas homologados en plantilla: análisis fiscal, revisión legal y valoración de activos.
Acompañamiento integral
Un único interlocutor de principio a fin, desde oficina física en Madrid con cobertura nacional.
Además, un equipo técnico, legal y de atención al cliente que sigue creciendo.
Todos los asesores de CreditHome cuentan con la certificación LCCI (Ley 5/2019) en vigor.
RRHH ya resuelve el día a día. Es hora de resolver el proyecto de vida.
Ofrecemos asesoramiento personalizado al colectivo de empleados para dar respuesta al problema de acceso a la vivienda que acabamos de plantear.
Y ahora, además
Acceso a la vivienda
El beneficio que de verdad cambia la vida de tu equipo, no solo su día a día.
Un acompañamiento completo, en tres fases
Damos servicio en todo el proceso de compra: antes, durante y después de encontrar la vivienda.
Diagnóstico financiero gratuito
Para cualquier empleado, sin compromiso ni coste, decida o no seguir adelante.
- Qué es una compraventa y qué revisar antes de firmar: cargas registrales, IBI, cuotas de comunidad, cédula de habitabilidad, ITE
- Cómo valorar si el precio de una vivienda es correcto: comparables de la zona y margen real de negociación
- Estudio económico personalizado: precio máximo de compra según ingresos, ahorro disponible y perfil (asalariado, autónomo, no residente, con avalista)
Acompañamiento en la búsqueda
Mientras el empleado busca casa, sigue teniendo a alguien a quien preguntar.
- Un asesor de referencia disponible para resolver dudas durante toda la búsqueda
- Segunda opinión sobre cada vivienda que valore, antes de hacer una oferta
- Sin coste y sin compromiso mientras dure la búsqueda, por larga que sea
Gestión integral de la compra
Cuando elige vivienda, nos hacemos cargo de todo el proceso.
- Negociación y tramitación con el banco, comparando entidades para conseguir la mejor condición
- Gestión de la tasación, revisión legal del contrato de arras y de la compraventa, y estudio fiscal de la operación
- Acompañamiento presencial el día de la firma en notaría
Menos ahorro previo y mejores condiciones
La barrera real es el ahorro previo. Con una hipoteca estándar el banco financia el 80% y el empleado tiene que aportar la entrada más los gastos. Gracias a nuestros acuerdos de colaboración con las entidades, y según el perfil de cada empleado, ampliamos la financiación y mejoramos el tipo de interés. En este ejemplo: 90% al 2,35% frente al 80% al 2,90% de la banca tradicional.
Vivienda de 210.000 € · lo que pone el empleado de su bolsillo
| Banca tradicional | Con CreditHome | |
|---|---|---|
| Precio de la vivienda | 210.000 € | 210.000 € |
| Lo que financia el banco | 168.000 € (80%) | 189.000 € (90%) |
| Tipo de interés fijo | 2,90% | 2,35% |
| Entrada que aporta el empleado | 42.000 € (20%) | 21.000 € (10%) |
| Impuestos y gastos de compra (≈10%) | 21.000 € | 21.000 € |
| Ahorro que necesita | 63.000 € | 42.000 € |
Impuestos y gastos: impuesto de la compraventa, notaría, registro, gestoría y tasación. No suelen financiarse, por eso se necesitan en los dos casos.
De 63.000 € a 42.000 €, con un tipo más bajo: cuota de 732 €/mes y 9.172 € menos de intereses en 30 años, aun financiando 21.000 € más.
Mejores condiciones
Mejoramos el tipo de interés, reducimos vinculaciones y ampliamos la financiación —hasta el 100% según perfil— gracias a nuestros acuerdos de colaboración con las entidades.
Entidades comparadas
Llevamos cada operación a varias entidades a la vez y nos quedamos con la mejor oferta para el empleado.
Poder de negociación
Más de 100M€ en créditos intermediados nos dan un peso ante cada entidad que un particular no tiene: así conseguimos más financiación y mejores condiciones.
Más capacidad de compra
Negociamos ratios de endeudamiento de hasta el 40% de los ingresos frente al 35% habitual, y estructuramos operaciones con avalista cuando el perfil lo requiere.
Condiciones sujetas al perfil de cada empleado y a la aprobación de la entidad. En el diagnóstico gratuito calculamos la financiación máxima a la que puede acceder cada empleado.
Banca tradicional frente a CreditHome: compruébalo
Mueve los valores. Por defecto, una pareja de la plantilla de 31 y 33 años con 3.400 € netos al mes, 25.000 € ahorrados y capacidad para ahorrar 500 € al mes, que quiere comprar una vivienda de 210.000 €.
Supuestos: hipoteca a 30 años a tipo fijo e impuestos y gastos del 10% del precio. Banca tradicional: 80% de financiación al 2,90%, tipo medio de mercado. CreditHome: 90% al 2,35%, según el perfil del empleado y gracias a nuestros acuerdos de colaboración con las entidades.
38.000 € ÷ 500 €/mes = 76 meses ahorrando, sin contar lo que sube la vivienda mientras tanto.
17.000 € ÷ 500 €/mes = 34 meses ahorrando, sin contar lo que sube la vivienda mientras tanto.
Financian 21.000 € más y pagan 9.172 € menos de intereses.
Simulación orientativa, no es una oferta vinculante. Las condiciones dependen del perfil de cada empleado y de la aprobación de la entidad.
Consultoría hipotecaria impulsada por tecnología
Así avanza la solicitud de un empleado, de principio a fin — sin llamadas ni esperas.
El empleado consulta
Pide información desde su móvil, sin llamadas ni formularios largos.
Sistema automatizado
La plataforma propia de CreditHome procesa la solicitud al instante.
Cita agendada sola
Se agenda la cita en el calendario del asesor, sin esperas.
Asesor personalizado
Un experto humano toma el relevo desde el primer contacto.
Al servicio del cliente, en cada cita
Calculadora interactiva
Compara en segundos la oferta del banco frente a la de CreditHome: cuota, intereses y ahorro neto real.
Probarla ahoraAnálisis de rentabilidad
Modelo propio de flujo de caja y rentabilidad apalancada para quien compra como inversión.
Ver la herramientaIntegración con IA
Un motor de IA cualifica cada consulta al instante y prepara el caso antes de la primera llamada.
En despliegueSimulador fiscal de vivienda
Calcula antes de firmar el impacto fiscal de una venta o una herencia: Sucesiones, IRPF y plusvalía municipal, y el valor de escritura que minimiza el total.
Probarlo ahoraSimulador financiero interno, usado por nuestro equipo asesor en cada operación: verlo en acción →
Más allá del convenio de nómina de siempre
Convenio bancario tradicional
- Un único banco, sin comparación
- Condiciones fijadas por el banco
- Sin asesoramiento fiscal ni legal
- El empleado gestiona solo el proceso
- Sin poder de negociación ante el banco
Programa CreditHome
- Comparativa entre múltiples bancos
- La mejor condición para cada perfil
- Fiscal y legal incluidos, sin coste extra
- Acompañamiento experto en cada paso
- Poder de negociación: +100M€ en créditos intermediados
Una plantilla bien informada decide mejor
Elaboramos un informe trimestral propio sobre el mercado de la vivienda en España. Los empleados del programa lo reciben en nuestra newsletter, y es la base de las charlas informativas.
Informe de mercado · 2T 2026
Ejemplo del último informe · Desliza →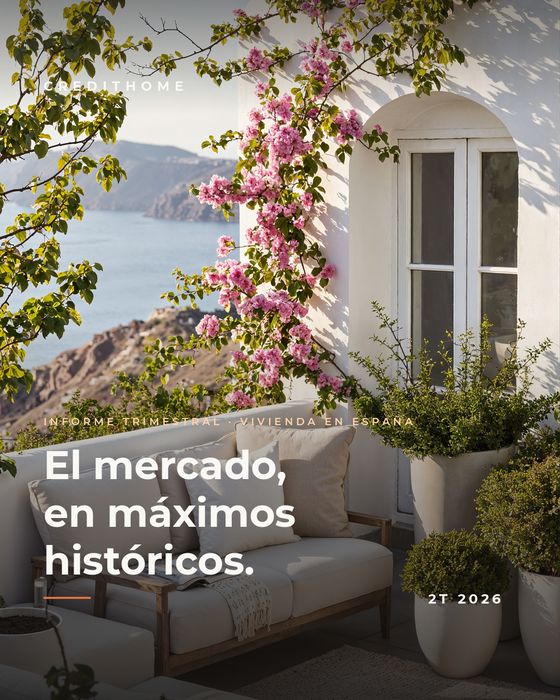
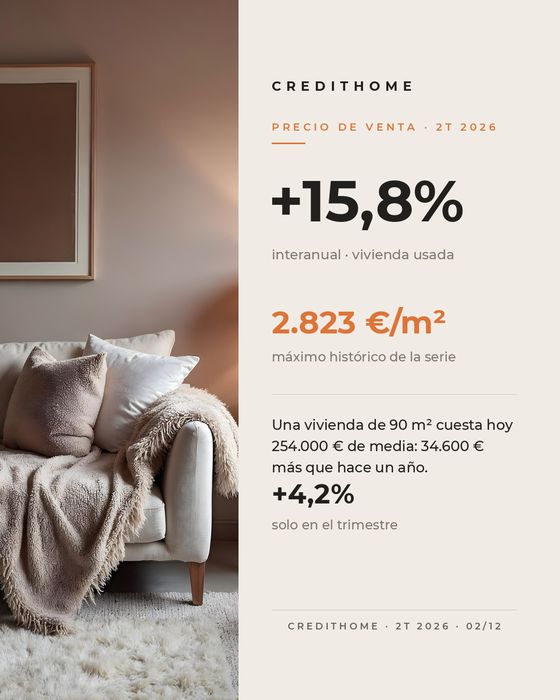
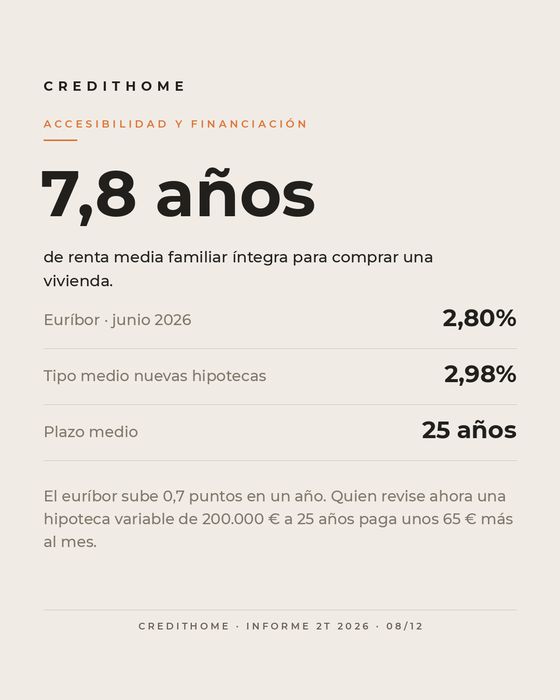
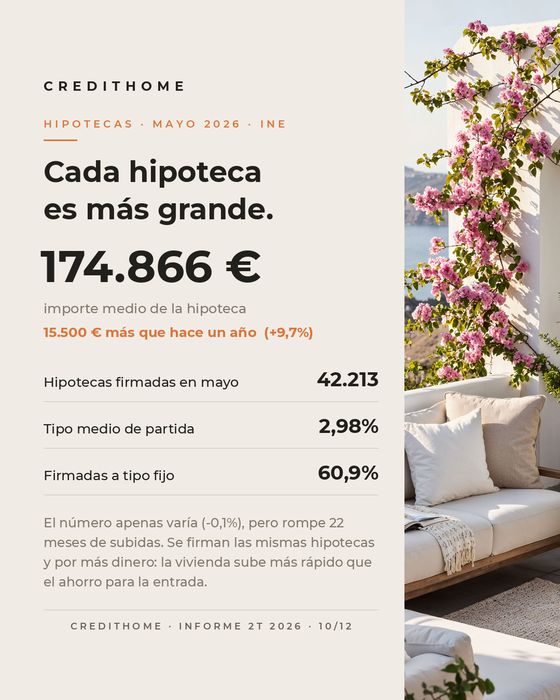
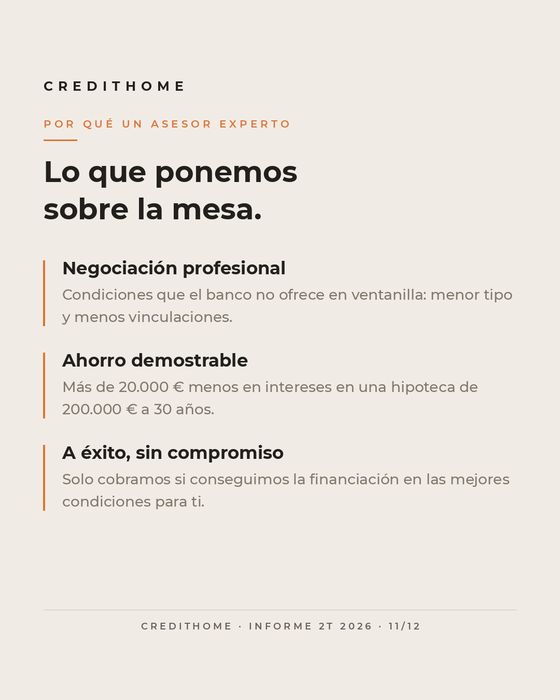
Newsletter exclusiva para la plantilla
Cada empleado recibe nuestro informe trimestral del mercado de la vivienda a nivel nacional: precios, compraventas, hipotecas y euríbor, explicados para tomar mejores decisiones.
Lo que aporta a tu empresa
Diferenciación real frente a otras empresas del sector
Atracción y retención de talento en la franja de 25 a 45 años
Menos estrés financiero y más compromiso del equipo
Un beneficio tangible, medible y con impacto real en la vida de las personas
Implantación inmediata, en cuatro pasos
Enlace a nuestra agenda
Cada empleado reserva una llamada con su asesor en el horario que mejor le venga.
Diagnóstico gratuito
El empleado que lo solicita recibe un análisis personalizado de su capacidad real de compra.
Acompañamiento integral
Comparativa bancaria, revisión legal y fiscal, y gestión completa de la operación.
Cierre con garantía
Honorario cerrado que solo se devenga si conseguimos las condiciones pactadas.
Sin coste ni carga de gestión para RRHH
Sin coste de implantación
El programa no supone gasto alguno para la empresa.
Implantación inmediata
Un enlace a nuestra agenda, ya implantada: operativo desde el primer día.
Cero carga operativa
CreditHome gestiona todo el proceso, de principio a fin.
Un beneficio que se valora
Un impacto real y recordado en la vida del equipo.
Confidencialidad total
La empresa no recibe ningún dato financiero individual de sus empleados.
Cobertura nacional
Atención presencial y online, allí donde esté cada empleado.
Tarifa preferente para tu plantilla
Te presentamos la tarifa para tu plantilla en la primera reunión, sin compromiso. Solicítala →
- Asesoramiento inicial y estudio de viabilidad, gratis y sin compromiso
- Un precio cerrado, no un porcentaje que crece con el valor de la vivienda
- Incluye negociación bancaria, gestión de la tasación y revisión legal y fiscal
- Sin coste añadido si el proceso se alarga
Si no conseguimos las condiciones pactadas, no cobramos
La máxima seguridad para cada empleado: el riesgo lo asumimos nosotros.
Ningún pago por adelantado
El diagnóstico y el acompañamiento en la búsqueda son gratuitos.
Condiciones pactadas por escrito
Desde el inicio, en la nota de encargo, se fijan las condiciones objetivo.
Honorarios solo al firmar la FEIN
Se devengan únicamente cuando el banco emite la FEIN con esas condiciones.
Lo que suele preguntar un departamento de RRHH
¿Tiene algún coste para la empresa?
No. Ni de implantación ni cuotas periódicas. Solo paga el empleado, y únicamente si conseguimos las condiciones pactadas.
¿Qué datos recibe la empresa de sus empleados?
Ningún dato individual. La situación financiera de cada empleado es confidencial y se trata únicamente entre él y su asesor.
¿Y si el empleado finalmente no compra?
No paga nada. El diagnóstico financiero y el acompañamiento durante la búsqueda son gratuitos y sin compromiso.
¿Es compatible con nuestro convenio bancario actual?
Sí. Si el banco del convenio ofrece la mejor condición para el empleado, lo incluimos en la comparativa y lo recomendamos.
¿Cuándo cobra CreditHome?
Solo cuando el empleado firma la FEIN con el banco en las condiciones pactadas previamente. Si no las conseguimos, no cobramos.
¿Dónde puede comprar el empleado?
En toda España. Nuestros acuerdos con las entidades bancarias son de ámbito nacional, y acompañamos al empleado de forma presencial u online durante todo el proceso.
¿Cuánto tarda en estar operativo?
Es inmediato. Os facilitamos un enlace a nuestra agenda, ya implantada, y cada empleado reserva su llamada cuando mejor le venga.
Operativo desde el primer día
Reunión y acuerdo
Presencial en vuestra sede o en remoto: acordamos el alcance y os facilitamos el enlace de agenda.
Comunicación interna
RRHH comparte el programa y el enlace por email o intranet.
Llamadas con asesor
Cada empleado agenda su llamada en el horario que mejor le venga.
Charla informativa
Opcional, presencial u online, sobre hipoteca, ahorro y fiscalidad.
Ayudemos juntos a que vuestra plantilla cumpla su proyecto de vida
Queremos ayudar a resolver, dentro de tu empresa, el problema de acceso a la vivienda. Hablemos de cómo llevar este programa a tu plantilla.
Reserva una llamada de 30 minutos →Jacobo Higueras del Río
Javier Rodríguez Navarro